 BENSHUU
Questão 1Fácil
Diversificar ajuda a reduzir:
Ver gabarito e comentário
Gabarito: B) o risco específico de cada ativo
O risco de mercado (sistemático) não some com diversificação.
12 questões abertas com gabarito e comentário (de 70 no banco do Benshuu). Toque numa alternativa pra ver se acertou, ou abra o gabarito direto.
Exercícios de Gestão de Risco e Finanças Comportamentais de Finanças. Drawdown, tamanho de posição, expectativa, diversificação e vieses.
Toque numa alternativa para conferir na hora: o comentário mostra o raciocínio e as pegadinhas mais comuns do assunto. São questões de nível introdutório, boas para revisar a teoria antes de provas e listas.
Diversificar ajuda a reduzir:
Gabarito: B) o risco específico de cada ativo
O risco de mercado (sistemático) não some com diversificação.
Gestão de risco, num investimento, busca principalmente:
Gabarito: B) limitar as perdas para continuar no jogo no longo prazo
Perdas fazem parte; o objetivo é que nenhuma seja grande demais.
O gráfico mostra o patrimônio de uma conta. Em que mês houve o fundo do drawdown?
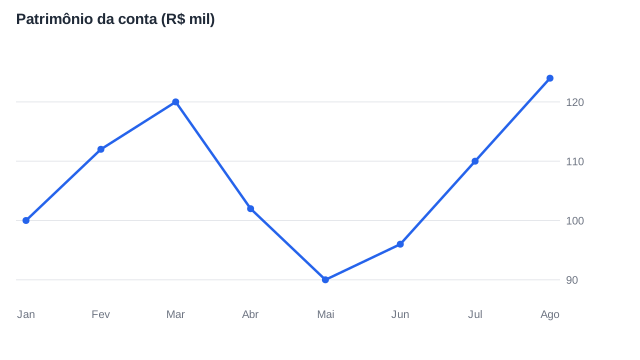
Gabarito: B) Maio
O patrimônio cai de 120 (março) até 90 (maio).
O "custo afundado" (sunk cost) leva o investidor a:
Gabarito: A) manter uma decisão ruim por causa do que já gastou nela
O que já foi perdido não deveria pesar na decisão de agora.
Ancoragem é o viés de:
Gabarito: A) prender-se a um número de referência, como o preço de compra
Ex.: "só vendo quando voltar ao preço que paguei".
Dobrar a aposta depois de cada perda (martingale) é perigoso porque:
Gabarito: C) uma sequência de perdas pode exigir um valor que destrói a conta
Após 7 perdas seguidas, a aposta já é 128 vezes a inicial.
Com risco fixo de 2% por operação, depois de 10 perdas seguidas a conta cai cerca de:
Gabarito: B) 18%
0,98¹⁰ ≈ 0,817.
O índice de Sharpe de uma carteira compara:
Gabarito: B) o retorno acima da taxa livre de risco com a volatilidade
Mostra o retorno por unidade de risco.
Pelo gráfico de recuperação de perdas, por que perdas grandes são tão perigosas?
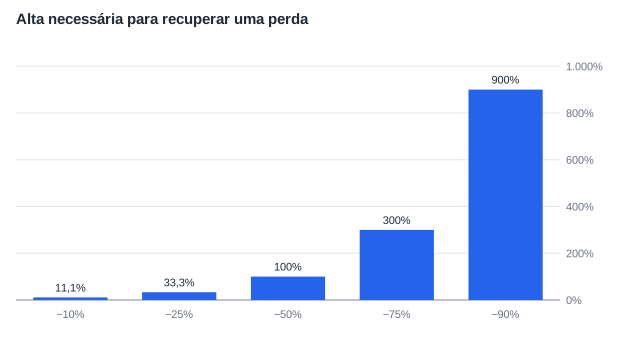
Gabarito: A) porque a alta necessária para recuperar cresce muito mais que a perda
Perder 75% exige subir 300%.
Duas carteiras têm retorno médio aritmético de 10% ao ano, mas a A é muito mais volátil. No longo prazo, a A tende a acumular:
Gabarito: D) menos, porque a volatilidade reduz o retorno composto
Retorno geométrico ≈ aritmético − variância ÷ 2 ("arrasto da volatilidade").
Pelo critério de Kelly simplificado, com probabilidade de acerto p = 0,6 e ganho igual à perda (1:1), a fração ótima a arriscar é:
Gabarito: C) 20% do capital
f = p − (1 − p) ÷ b = 0,6 − 0,4 = 0,2. Na prática, usa-se uma fração disso, pois p é incerto.
O gráfico mostra uma carteira que perdeu 20% num ano e ganhou 20% no seguinte. Qual é o resultado acumulado?
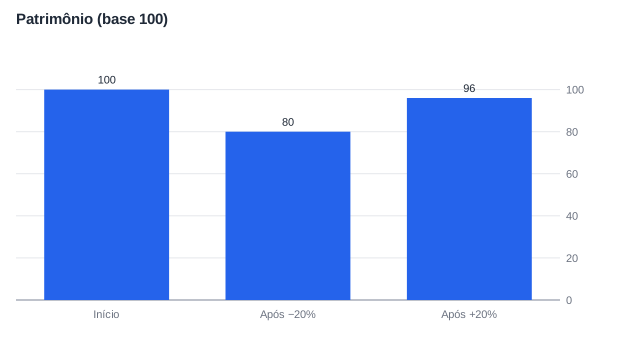
Gabarito: A) −4%
0,8 × 1,2 = 0,96: a alta de 20% incide sobre uma base menor.
Aqui você viu 12 das 70 questões do tópico. No Benshuu dá pra fazer todas, num simulado que sorteia primeiro o que você ainda erra, com correção na hora, XP e revisão dos erros.