 BENSHUU
Questão 1Fácil
O valor intrínseco de uma call com strike R$ 20 e ação a R$ 23 é:
Ver gabarito e comentário
Gabarito: A) R$ 3
Valor intrínseco = preço da ação − strike, se positivo.
12 questões abertas com gabarito e comentário (de 70 no banco do Benshuu). Toque numa alternativa pra ver se acertou, ou abra o gabarito direto.
Exercícios de Opções e Derivativos de Finanças. Calls e puts, gregas, venda coberta, travas, straddle e paridade put-call.
Cada questão tem gabarito e um comentário explicando a resolução. Toque numa alternativa para ver na hora se acertou. São questões de nível introdutório, boas para revisar a teoria antes de provas e listas.
O valor intrínseco de uma call com strike R$ 20 e ação a R$ 23 é:
Gabarito: A) R$ 3
Valor intrínseco = preço da ação − strike, se positivo.
Quem compra uma put sobre ações que já tem busca:
Gabarito: A) proteger a carteira contra quedas
É a estratégia da put protetora, como um seguro.
O gráfico mostra a venda de uma call de strike R$ 30 por R$ 2. Qual é o ganho máximo do lançador?
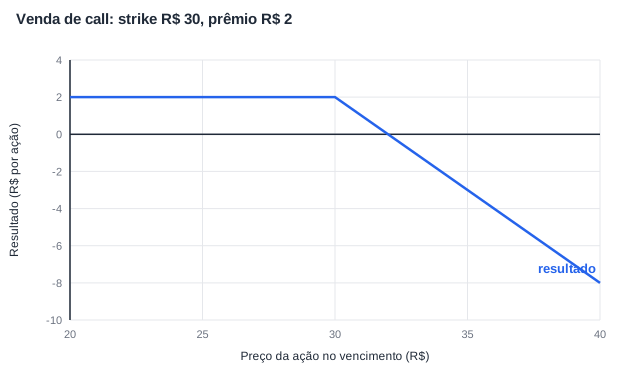
Gabarito: C) R$ 2, o prêmio recebido
Se a ação ficar abaixo de 30, a opção não é exercida e ele fica com o prêmio.
Volatilidade implícita é:
Gabarito: D) a volatilidade que o mercado embute no preço da opção
É obtida "invertendo" um modelo como o de Black-Scholes.
Exercer uma call significa:
Gabarito: D) comprar a ação pelo strike
Faz sentido se a ação estiver acima do strike.
Vender uma call descoberta (sem ter a ação) tem risco:
Gabarito: B) ilimitado, se a ação subir muito
O lançador pode ter de entregar uma ação que subiu sem limite.
A venda coberta é indicada para quem:
Gabarito: B) espera a ação de lado ou em leve alta e quer renda extra
Ela limita o ganho na alta em troca do prêmio.
Uma call de strike R$ 20 custa R$ 4,50 com a ação a R$ 23. Qual é o valor extrínseco?
Gabarito: D) R$ 1,50
Intrínseco = 3; extrínseco = 4,50 − 3 = 1,50.
O delta de uma opção mede:
Gabarito: A) quanto o prêmio varia para cada R$ 1 de variação da ação
Calls têm delta entre 0 e 1; puts, entre −1 e 0.
Uma borboleta (butterfly) com calls é montada para lucrar quando:
Gabarito: C) a ação termina perto do strike central
Compra 1 K1, vende 2 K2 e compra 1 K3 (K1 < K2 < K3).
Um strangle comprado difere do straddle porque:
Gabarito: D) usa strikes diferentes (call acima e put abaixo do preço atual), sendo mais barato
Precisa de movimento ainda maior para lucrar.
O gráfico mostra outra estratégia com opções. Qual é ela?
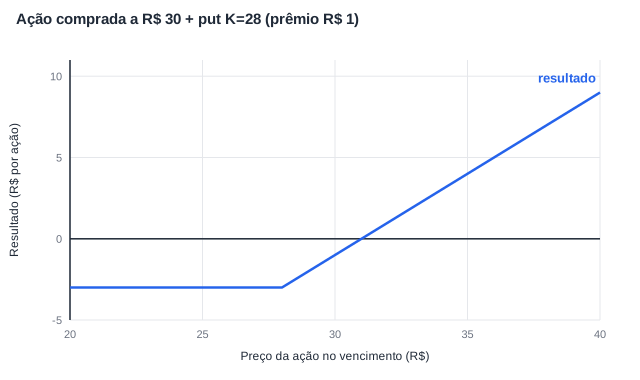
Gabarito: B) put protetora (ação + compra de put)
Perda limitada embaixo pela put e ganho aberto na alta pela ação.
Aqui você viu 12 das 70 questões do tópico. No Benshuu dá pra fazer todas, num simulado que sorteia primeiro o que você ainda erra, com correção na hora, XP e revisão dos erros.